
Les notions d’assurance-crédit et d’assurance caution recouvrent des réalités parfaitement distinctes pour les entreprises. L’assurance-crédit vise à protéger l’entreprise contre les factures impayées de ses clients, quand l’assurance caution consiste à fournir à un maître d’ouvrage une preuve d’engagement avant de signer un marché. Toutes deux portent la signature d’un assureur, mais obéissent pourtant à des logiques opposées. Cependant, une même entreprise a besoin de l’une et de l’autre ! Explications.
Quelle est la différence entre l’assurance-crédit et l’assurance caution ?
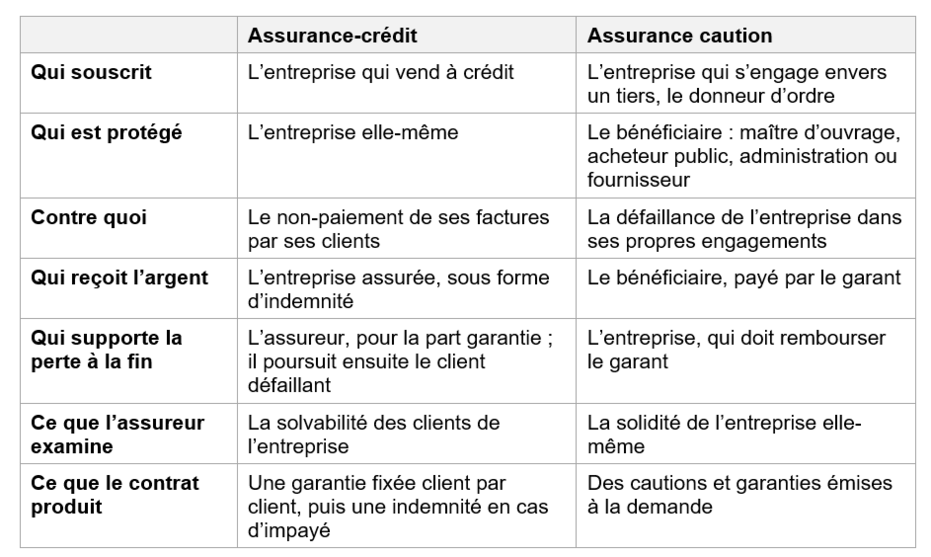
L’assurance-crédit protège l’entreprise contre le risque d’impayé de ses clients : elle est l’assurée qui reçoit une indemnité.
L’assurance caution garantit à l’inverse les engagements de l’entreprise envers un tiers : ce tiers en est le bénéficiaire, et l’assureur (qui se porte donc caution) cherchera réparation auprès de l’entreprise en cas de manquement à la réalisation des prestations prévues.
Les deux offres ne sont pas concurrentes, mais plutôt des garanties complémentaires.
Qu’est-ce que l’assurance-crédit ?
L’assurance-crédit protège une entreprise qui vend à crédit à d’autres entreprises, contre le risque que les factures restent impayées.
Le contrat se déploie en plusieurs étapes :
- L’assureur surveille la solvabilité des clients de son assuré et fixe, pour chacun d’eux, un encours garanti, c’est-à-dire la limite de couverture de la vente à crédit (en montant).
- En cas de survenue d’un impayé, il prend en charge le recouvrement auprès du débiteur.
- À défaut de paiement, il procède au versement d’une indemnité à l’entreprise assurée, au terme d’un délai prévu au contrat.
L’analyse porte toujours sur les clients, non sur l’assuré, et c’est la capacité des débiteurs à rester solides financièrement et donc, à régler leurs factures qui détermine le montant garanti pour chacun. Le principe vaut aussi pour l’assurance-crédit dédiée aux PME. Notons qu’une facture contestée de bonne foi sort du champ de la garantie tant que le litige dure.
Qu’est-ce que l’assurance caution ?
L’assurance caution repose sur un mécanisme défini par le Code Civil à son article 2288 : « le cautionnement est le contrat par lequel une caution s’oblige envers le créancier à payer la dette du débiteur en cas de défaillance de celui-ci ».
Trois acteurs entrent ici en jeu :
- le donneur d’ordre est l’entreprise qui demande la caution ;
- le garant est l’assureur qui la délivre ;
- le bénéficiaire est celui qui la reçoit, qu’il s’agisse d’un maître d’ouvrage, d’un acheteur public, d’une administration ou d’un fournisseur.
La caution ne protège pas l’entreprise qui la fournit, mais son bénéficiaire. Quant à l’assureur agréé, il n’assure pas une caution apportée par d’autres : il délivre lui-même cette garantie, fondée sur son appréciation de la situation et non, comme une sûreté réelle, sur un bien.
La garantie peut prendre différentes formes :
- Le cautionnement proprement dit suit la dette qu’il garantit : le garant ne peut être redevable que de ce que doit l’entreprise.
- La garantie à première demande pour sa part, est une garantie autonome : le garant paie sur simple appel du bénéficiaire, avant que les parties ne tentent de résoudre le litige.
Ce n’est pas l’émetteur qui choisit : le contrat signé avec le bénéficiaire, ou le texte qui régit l’opération, fixe la forme des garanties exigées.
Dans la pratique, l’entreprise signe avec l’assureur un contrat-cadre qui fixe une enveloppe globale et le coût de chaque utilisation. Chaque acte de cautionnement ou de garantie est ensuite émis à la demande, au fil des besoins : c’est ainsi que fonctionnent les cautions et garanties d’un assureur-crédit.
Qui supporte la perte ?
En assurance-crédit, l’indemnité reste acquise à l’assuré : l’assureur, qui a pris en charge la perte pour la part garantie, a ensuite la possibilité de poursuivre le client défaillant pour récupérer les sommes dues.
Pour l’assurance caution, la logique s’inverse : lors de la mise en jeu d’une garantie de bonne fin par exemple, l’assureur paie le maître d’ouvrage à la place de l’entreprise défaillante. Mais, s’agissant d’un cautionnement, l’article 2308 du Code civil donne à la caution qui a payé, c’est-à-dire au garant, « un recours personnel contre le débiteur tant pour les sommes qu’elle a payées que pour les intérêts et les frais », et précise que « les intérêts courent de plein droit du jour du paiement ». En garantie autonome, le contrat cadre prévoit un recours équivalent.
Une caution appelée n’est pas un sinistre indemnisé, mais une dette contractée par l’entreprise envers son garant. L’assurance caution ne fait pas disparaître la perte, mais garantit au bénéficiaire qu’il sera payé, sans exempter l’entreprise de la charge de sa dette.
Pourquoi s’agit-il de deux branches d’assurance distinctes ?
La distinction n’est pas seulement commerciale, mais également juridique. Une entreprise d’assurance ne peut exercer qu’après avoir été agréée, et cet agrément se délivre branche par branche. L’article L321-1 du Code des assurances indique que « l’agrément est accordé sur demande de l’entreprise, pour les opérations d’une ou plusieurs branches d’assurance. L’entreprise ne peut pratiquer que les opérations pour lesquelles elle est agréée ».
L’article R321-1 du même code classe le crédit dans la quatorzième branche et la caution dans la quinzième, et cette séparation a deux conséquences pratiques. D’abord, c’est l’agrément pour la branche caution qui permet à un assureur de délivrer lui-même une garantie, au même titre qu’une banque : avant de remettre une caution à un acheteur public ou à l’administration, mieux vaut vérifier que son assureur en dispose. Ensuite, être assuré-crédit n’ouvre pas d’office une ligne de caution : il est nécessaire de souscrire à deux contrats, comportant deux tarifications, même auprès d’un assureur exerçant les deux métiers.
Ce que l’assureur examine, et ce que chaque produit coût
Dans les deux cas, l’assureur n’a pas la même analyse, à commencer par son étude de solidité et de solvabilité :
- En assurance-crédit : l’assureur examinera le portefeuille client transmis par l’entreprise, dans sa globalité autant que pour découvrir la situation de chaque entité citée. La garantie s’appliquera client par client, avec un chiffre d’affaires global assurable, un plafond.
- En assurance caution : c’est l’entreprise elle-même qui est passée au crible, car l’assureur protège le risque de défaillance de cette seule entité. La tenue des comptes, le carnet de commandes sont examinés, de même que la nature des marchés exécutés, en vue de déterminer les garanties qu’ils imposent, de la bonne fin à la retenue de garantie. L’assureur fixe alors une enveloppe (un montant de garantie maximal) et gagnera une commission sur chaque acte émis, calculée selon le montant garanti et la durée de l’engagement.
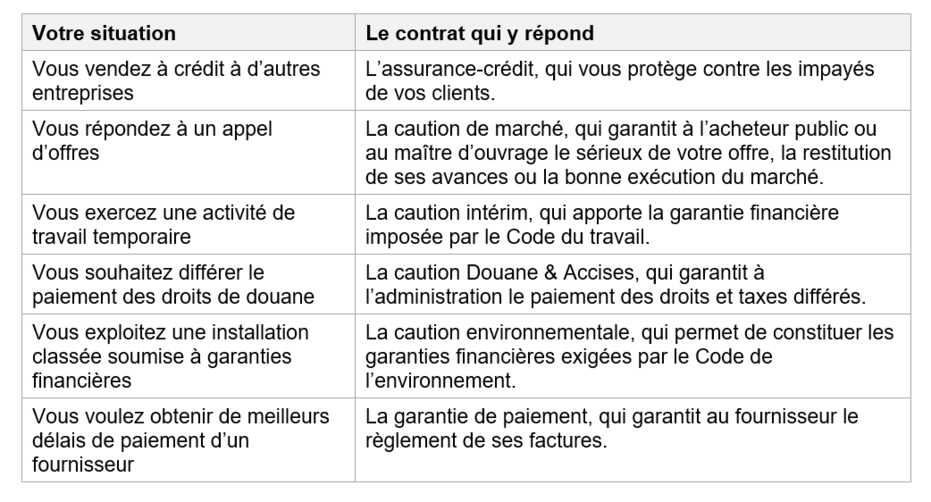
Assurance-crédit vs assurance caution : laquelle vous faut-il ?
Exemple : une PME du second œuvre face à ses risques
Imaginons une PME du second œuvre qui réalise ses chantiers pour des maîtres d’ouvrage privés, lesquels la règlent à 45 jours.
Chaque marché lui demande en outre une caution de bonne fin. L’entreprise affronte ainsi deux risques de sens contraire :
- le premier pèse sur elle, alors qu’un maître d’ouvrage en difficulté peut ne jamais régler la facture d’un chantier achevé : l’assurance-crédit l’en protège.
- le second pèse sur ses clients : si elle venait à défaillir, le maître d’ouvrage devrait pouvoir faire achever les travaux. C’est alors la caution qui lui en donne les moyens. Les deux contrats sont complémentaires.
Questions fréquentes sur l'assurance crédit et l'assurance caution
Une entreprise peut-elle souscrire les deux ?
Oui, et c’est même fréquent. L’assurance-crédit protège l’entreprise contre les impayés de ses clients, l’assurance caution garantit ses propres engagements envers des tiers : les deux contrats se complètent. Ils restent distincts, chacun avec son dossier et sa tarification, même chez un assureur qui délivre les deux.
L’assurance caution est-elle obligatoire ?
Il n’existe pas d’obligation légale générale, mais certains textes imposent une garantie financière, qu’une caution permet d’apporter : une entreprise de travail temporaire doit en justifier à tout moment, et l’exploitant de certaines installations classées doit en constituer avant la mise en activité. L’exigence peut aussi provenir du contrat, lorsqu’un acheteur public, un maître d’ouvrage ou un fournisseur subordonne son engagement à la remise d’une caution.
Est-ce la même chose que la caution personnelle du dirigeant ?
Non. La caution personnelle du dirigeant est un contrat de cautionnement par lequel il engage son propre patrimoine pour garantir une dette de sa société, le plus souvent envers une banque. L’assurance caution est délivrée par un assureur agréé et garantit les engagements de l’entreprise envers un tiers. Si la caution est appelée, c’est l’entreprise qui doit rembourser l’assureur, non le dirigeant.
Une caution émise par un assureur vaut-elle une caution bancaire ?
Oui, si l’assureur est agréé pour la branche caution et que le bénéficiaire, ou le texte applicable, l’admet comme garant : il délivre lui-même la garantie, dans la forme exigée, et s’engage au même titre qu’une banque. La différence tient surtout aux capacités bancaires de l’entreprise, que la caution d’un assureur ne consomme pas.
L’assurance-crédit couvre-t-elle un litige commercial ?
Pas tant que le litige dure. Une facture contestée de bonne foi par le client sort du champ de la garantie : l’assureur ne l’indemnise qu’une fois les droits de l’entreprise reconnus, en principe par une décision de justice ou une sentence arbitrale.


